Não basta medir quanto as famílias devem: é preciso entender quais são as agruras financeiras do brasileiro. Com Bolsonaro, explodiram as dívidas emergenciais, como o cheque especial. Lula 3 não reduziu sangria. E o drama é, agora, arcar com financiamentos de casa e carros
Por Marcelo Martins Fiorelli, Gilberto Tadeu Lima e Marina da Silva Sanches, no Made-USP, em Outras Palavras
O endividamento das famílias tem ocupado um lugar importante no debate eleitoral, e os dois candidatos do segundo turno apresentaram propostas para enfrentá-lo. Lula já colocou em vigor sua mais recente proposta: a terceira edição do programa Desenrola Brasil. A medida provisória, editada em 25 de setembro de 2026, destinou R$ 15 bilhões à compra de dívidas em atraso de até R$ 10 mil, com descontos e prazos ampliados para os devedores. Flávio Bolsonaro, por sua vez, tem anunciava, com insuficiente detalhamento, uma medida semelhante, caso fosse eleito: o governo compraria dívidas de inadimplentes e as refinanciaria junto à Caixa Econômica Federal, nos moldes do Desenrola 3.0, já em vigor no mandato atual.
Reduzir o endividamento das famílias, no entanto, exige mais do que políticas focalizadas. É preciso uma economia cuja taxa de crescimento seja adequada e prolongada. Diante da abrangência do problema, é de interesse público avaliar como os governos de Jair Bolsonaro e de Luiz Inácio Lula da Silva contribuíram para a alta do endividamento familiar. Todavia, não basta analisar em qual governo a dívida cresceu mais, é necessário avaliar também qual tipo de dívida mais cresceu em cada gestão.
Dívidas no cheque especial e no rotativo do cartão de crédito apresentam as taxas de juros mais altas do mercado – 136,41% e 444,89%, respectivamente, em agosto de 20261. Os dados de taxa de juros média, prazos médios e inadimplência por modalidade de crédito foram extraídos do Banco Central do Brasil pelo Sistema Gerenciador de Séries Temporais. São modalidades de crédito contratadas automaticamente, uma quando não há saldo na conta corrente, a outra quando a fatura do cartão não é paga. Essas duas modalidades, junto com o crédito não consignado para renegociação de dívidas, apresentam as três maiores taxas de inadimplência dentre todas as demais. Em agosto de 2026, a inadimplência do cheque especial foi de 15,34%, a do rotativo foi de 66,15%, enquanto a das renegociações de dívida foi de 18,42%. Assim, essas três modalidades de crédito revelam a dificuldade de muitas famílias em cumprir seus compromissos financeiros básicos.
Por outro lado, as dívidas para aquisição de veículos, imóveis e demais bens tendem a indicar melhora na condição financeira das famílias e podem refletir bem-estar econômico. Em razão disso e devido à natureza e ao valor dos bens adquiridos, essas categorias tendem a apresentar taxas de juros mais baixas, prazos mais longos e inadimplências menores. Em particular, o crédito habitacional é a linha de crédito com (1) o maior volume do mercado brasileiro, representando, em agosto de 2026, 42,34% do total da dívida das famílias2Esse total não inclui a modalidade de cartão de crédito à vista e parcelado com o lojista. Se incluirmos, a cifra cai para 36,36%, mas continua sendo a principal modalidade de crédito. Explicamos na nota 9 o motivo dessa exclusão. A nota 4 também inclui informações relevantes.; (2) as menores taxas de juros, com uma taxa média de 11,28% ao ano em agosto3Essa taxa de juros é menor que a taxa básica de juros do país, que, no final de agosto de 2026 era de 14% ao ano, e atualmente, em outubro de 2026, é de 13,75% ao ano. ; (3) e a menor inadimplência, com 1,24% do volume de crédito inadimplente.
O endividamento não é necessariamente negativo. No caso do crédito imobiliário, por exemplo, ele permite que muitas famílias realizem o legítimo sonho da casa própria, sob condições mais vantajosas. Além disso, a demanda por imóveis novos aquece o setor de construção civil, contribuindo para o crescimento econômico, o que seria bastante dificultado sem essa fonte de financiamento.
Em contrapartida, no caso do cheque especial e rotativo do cartão de crédito, o endividamento reflete uma incapacidade das famílias em arcar com seu custo de vida, se dá com as taxas de juros mais caras do mercado, e, a partir da alta inadimplência, contribui para a instabilidade do sistema financeiro.
Devemos, portanto, fazer uma distinção entre linhas de crédito de emergência – como é o caso do cheque especial, do rotativo do cartão de crédito e do crédito para renegociação de dívidas – e o crédito para consumo planejado – como é o caso da aquisição e arrendamento de veículos e, particularmente, o crédito habitacional.
A Figura 1 reproduz a métrica publicada pelo Banco Central do Brasil para acompanhar o endividamento das famílias: a fração do estoque de dívida, excluindo o crédito para aquisição de imóveis, sobre uma estimativa da renda disponível das famílias acumulada em 12 meses4. “O endividamento é apurado com base na relação entre o saldo das dívidas das famílias no SFN [Sistema Financeiro Nacional] e a RNDBF [Renda Nacional Disponível Bruta das Famílias] restrita acumulada dos últimos doze meses. (…) Conceitualmente, a Renda Nacional Disponível Bruta das Famílias corresponde à renda total das famílias, que inclui os rendimentos obtidos pelo uso de fatores de produção (trabalho e capital) e as transferências recebidas descontados das transferências pagas, como impostos e contribuições sociais. Essa medida expressa a renda agregada das famílias disponíveis para consumo final e poupança. (…) [O endividamento] Inclui todas as dívidas contraídas por pessoas físicas com o SFN destinadas a consumo e financiamento imobiliário, exceto desconto de cheques, microcrédito, crédito rural (Taxas reguladas e de mercado), crédito com recursos do BNDES (Financiamento agroindustrial e Capital de giro e Financiamento a investimentos) e outros créditos direcionados. Assim, foram excluídas operações destinadas a atividades produtivas exercidas pelas famílias, classificadas na modalidade ‘outros créditos livres’. Para inclusão das compras com cartão de crédito parceladas sem juros (parcelado lojista), foi necessário desagregá-las do total do cartão de crédito à vista, posto que apenas as compras parceladas impactam o orçamento das famílias ao longo do tempo. Com base nas estatísticas de pagamentos, estimou-se que as operações parceladas respondem por aproximadamente 70% dos saldos da modalidade “cartão de crédito à vista”. As séries 20399 e 20400 também não incluem os financiamentos imobiliários (…) Os saldos são apurados de acordo com regras contábeis, pelo regime de competência, e correspondem ao valor nominal da carteira.” (Metadados da série 29038 – SGS/BCB) “A RNDBF restrita exclui o excedente operacional bruto e as rendas de propriedades, que são parcelas de renda, em teoria, menos correlacionadas com o ciclo econômico ou que não são tipicamente destinadas ao consumo imediato.” (Metadados da série 29030)5Ambas as séries correspondem a agregados macroeconômicos. O numerador é a soma da dívida das famílias, enquanto o denominador é a soma da renda das famílias. . No início do governo Bolsonaro, em 2018, o estoque de dívida era equivalente a 23,21% da renda das famílias. Quatro anos depois, ele havia se elevado para 31,16%. Esse aumento expressivo ocorreu, como mostra a figura, com relativa rapidez. Em 2023, portanto, Lula inicia seu terceiro mandato com um enorme desafio herdado da gestão anterior. Desde então, a dívida manteve-se relativamente estável, atingindo 30,81% da renda em julho de 2026.
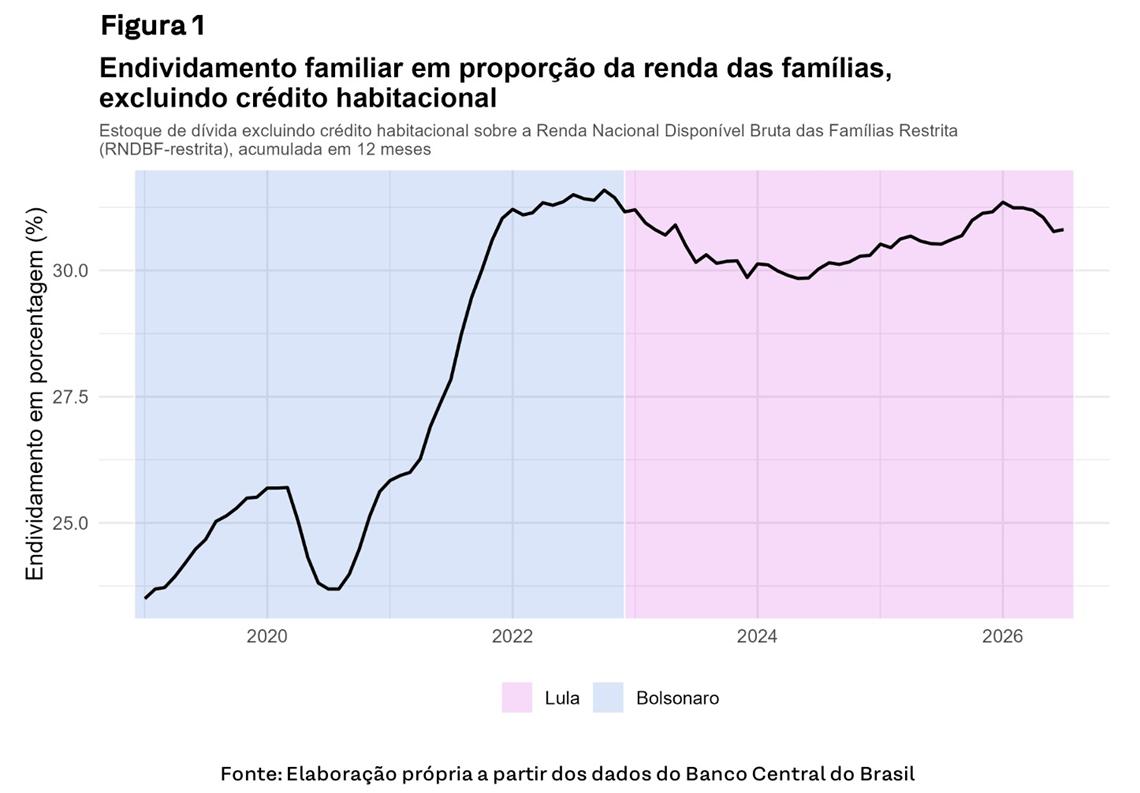
Em meados deste ano, portanto, o governo Lula se defrontava com um endividamento praticamente no mesmo nível daquele com o qual a gestão Bolsonaro terminou, o que reforça a hipótese de herança do governo anterior. O máximo do atual governo, por volta de 31,4% no início de 2026, ficou praticamente no nível do pico de 2022, ao fim da gestão Bolsonaro. Ou seja, a série voltou a encostar no teto herdado sem superá-lo de forma clara. Em julho de 2026, o indicador estava em cerca de 30,8%, bastante próximo do ponto de partida no início do governo.
Vale notar, porém, que essa métrica analisa conjuntamente dois valores – o estoque de dívida familiar e a renda das famílias (Renda Nacional Disponível Bruta das Famílias ‑RNDBF). Assim, o indicador é sensível às mudanças em ambas as variáveis, no numerador e no denominador. Ao observar o período entre 2018 e 2022, a elevação do endividamento como proporção da renda foi influenciada não apenas por um aumento absoluto do estoque de dívida, mas também pelo seu crescimento em relação à renda, que expandiu pouco. Durante o governo Bolsonaro, em média, o estoque de dívida , sem excluir o crédito habitacional, cresceu, em média, 7,94% ao ano, enquanto a renda das famílias cresceu, em média, 1,9% ao ano, ambas descontadas pela inflação (IPCA)6. Os dados de crescimento do estoque da dívida foram calculados a partir das séries “29038 – Endividamento das famílias com o Sistema Financeiro Nacional exceto crédito habitacional em relação à renda acumulada dos últimos 12 meses (RNDBF)” e “29030 – Renda Nacional Disponível Bruta das Famílias restrita – em valores correntes, acumulada em doze meses”. O estoque da dívida e a renda nacional disponível bruta das famílias restrita foram deflacionados pelo IPCA. A partir desse número, calculamos as taxas de crescimento médio anual das variáveis para cada mandato.. Esse resultado contrasta com o período posterior: entre 2023 e 2026, terceiro mandato de Lula, a renda cresceu mais – em média, 5,49% ao ano – e a dívida familiar aumentou menos – em média, 5,92% ao ano.
A Figura 2 mostra a evolução do crédito habitacional como proporção da renda das famílias para ambos os governos7Esta série foi obtida a partir da subtração de duas séries do BCB: “29037 – Endividamento das famílias com o Sistema Financeiro Nacional em relação à renda acumulada dos últimos doze meses (RNDBF)” e “29038 – Endividamento das famílias com o Sistema Financeiro Nacional exceto crédito habitacional em relação à renda acumulada dos últimos 12 meses (RNDBF)”. Os mesmos valores podem ser obtidos a partir da divisão entre a série “20612 – Saldo – Pessoas físicas – Financiamento imobiliário total” e a série “29030 Renda Nacional Disponível Bruta das Famílias restrita – em valores correntes, acumulada em doze meses”.. Antes de analisar a figura, é importante reconhecer que essa forma de endividamento acompanhou de perto as políticas de moradia dos governos Lula e Dilma, com destaque para o Minha Casa Minha Vida, que oferece subsídios e taxas de juros abaixo das praticadas pelo mercado na compra de imóveis. Entre janeiro de 2005 e agosto de 2016, período de pouco mais de onze anos e meio que abrange os governos Lula 1, Lula 2 e Dilma, o saldo de crédito imobiliário passou de 2,67% para 16,02% da renda das famílias.
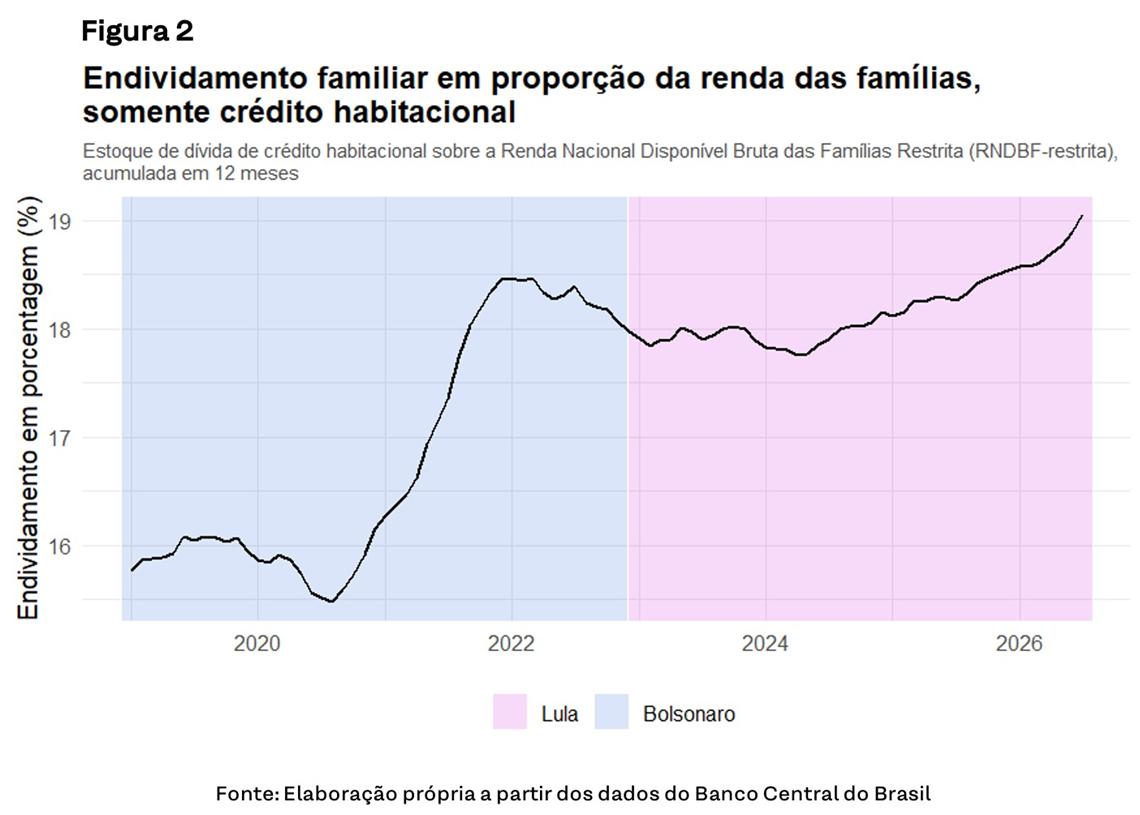
Durante o governo Temer, de agosto de 2016 até o fim de 2018, o indicador ficou praticamente estável, em torno de 15,81% da renda. No governo Bolsonaro, esse endividamento, medido pelo mesmo indicador, apresentou uma alta de aproximadamente 3 pontos percentuais. Essa variação equivale a cerca de um quarto da expansão registrada entre 2005 e 2016, em um intervalo bem mais curto. Esse movimento coincide com a vigência do Casa Verde e Amarela, lançado em 2020 como nova denominação do Minha Casa Minha Vida e em vigor a partir de 2021.
No atual governo Lula, o indicador ficou entre 17,5% e 18% da renda entre 2023 e 2024 e voltou a subir, chegando a cerca de 19,05% em meados de 2026, em boa medida como resultado da expansão do Minha Casa Minha Vida. O crédito habitacional, portanto, segue em expansão, embora em ritmo mais gradual do que no período 2003–2016.
Para as famílias, a dívida é uma adversidade na medida em que compromete parte do orçamento com o pagamento das parcelas mensais. O comprometimento da renda mede justamente essa fatia, isto é, o percentual da renda das famílias destinado ao serviço da dívida, composto por juros e amortização. A amortização é a parcela que abate o principal, ou seja, a quantia originalmente emprestada. Quanto maiores os juros, mantido tudo o mais constante, maior será o comprometimento da renda. Por outro lado, quanto maiores forem os prazos e parcelas, tudo o mais constante, menor será o comprometimento da renda8;“Comprometimento de renda – Relação entre o valor correspondente aos pagamentos esperados para o serviço da dívida com o Sistema Financeiro Nacional e a renda mensal das famílias, em média móvel trimestral, ajustado sazonalmente.” .
A Figura 3 mostra a evolução desse indicador, em médias móveis trimestrais e com ajuste sazonal. Aqui, consideramos no cálculo todas as modalidades de crédito, inclusive a dívida com imóveis. Segundo dados do Banco Central do Brasil, no governo Bolsonaro, o comprometimento da renda subiu de 22,58% para 27,57%, uma alta de cerca de 5 pontos percentuais. No terceiro mandato de Lula, a métrica chegou a 28,72% em meados deste ano, com um aumento bem menor, de 1,15 ponto percentual.
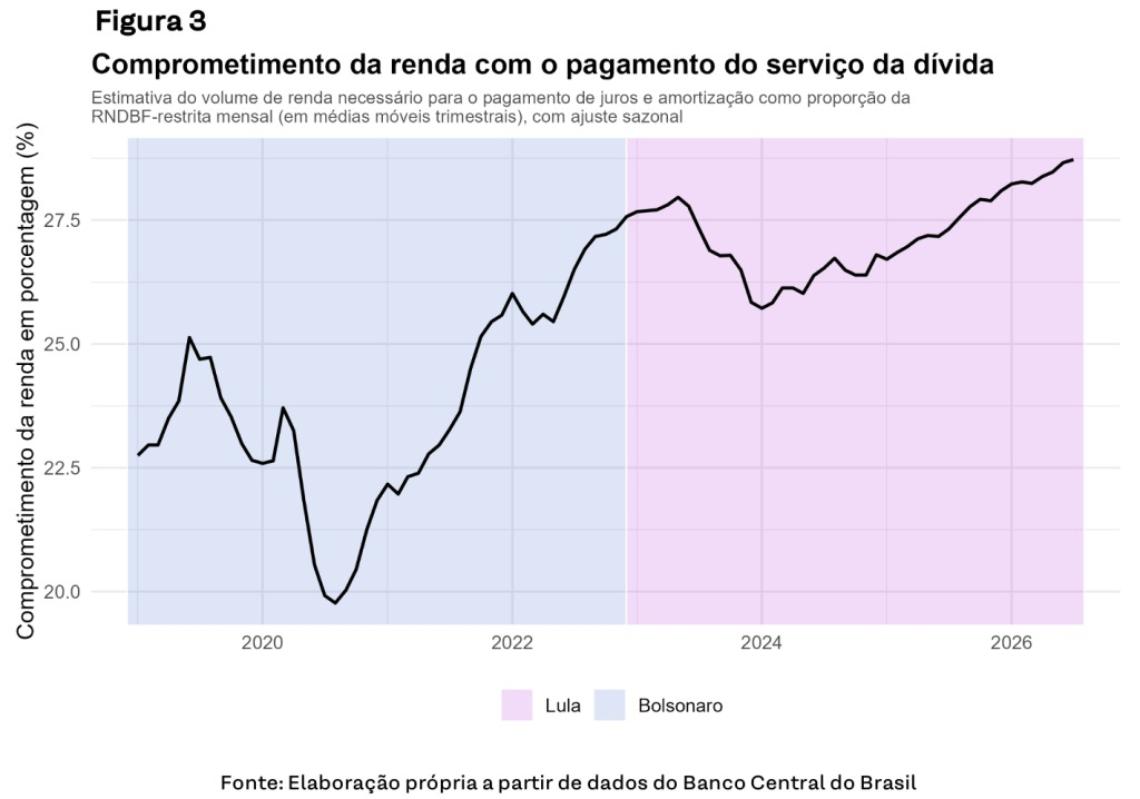
A trajetória sob Bolsonaro não foi linear. O indicador subiu até cerca de 25% em 2019, caiu em 2020, até próximo de 20% em meados daquele ano, e voltou a crescer com força a partir de 2021, apesar da taxa de juros mais baixa no período. Entre o fim de 2020 e o fim de 2022, a alta foi de cerca de 8 pontos percentuais.
No governo Lula, o indicador começou no patamar herdado, em torno de 27,5%, chegou a cerca de 28% em meados de 2023 e recuou para cerca de 25,5% no início de 2024. A partir daí, voltou a subir até cerca de 28,7% em meados de 2026, representando, porém, um aumento de apenas 1,15 ponto percentual em relação ao início do governo.
Entretanto, essa é apenas parte da história. A métrica do Banco Central do Brasil expressa os pagamentos esperados para o serviço da dívida em relação à renda mensal das famílias, mas não distingue o crédito que financia a casa própria daquele que paga as contas do mês. É nessa distinção, mais do que no nível agregado, que é possível identificar os contrastes mais significativos entre os dois períodos.
Nem toda dívida é contraída nas mesmas condições. No financiamento de um imóvel, o tomador costuma estar em situação mais estável e planeja-se financeiramente para adquirí-lo. Já o cheque especial e o rotativo do cartão de crédito tipicamente refletem a dificuldade das famílias em quitar todas as contas no mês. O mesmo vale para a recomposição de dívidas, que consiste na renegociação de débitos já vencidos: quem recorre a essa modalidade já está inadimplente e busca sair do vermelho. A Figura 4 mostra o crescimento médio anual do saldo de cada modalidade no governo atual e no anterior. Os valores são médias simples das variações anuais, e não taxas compostas do período.
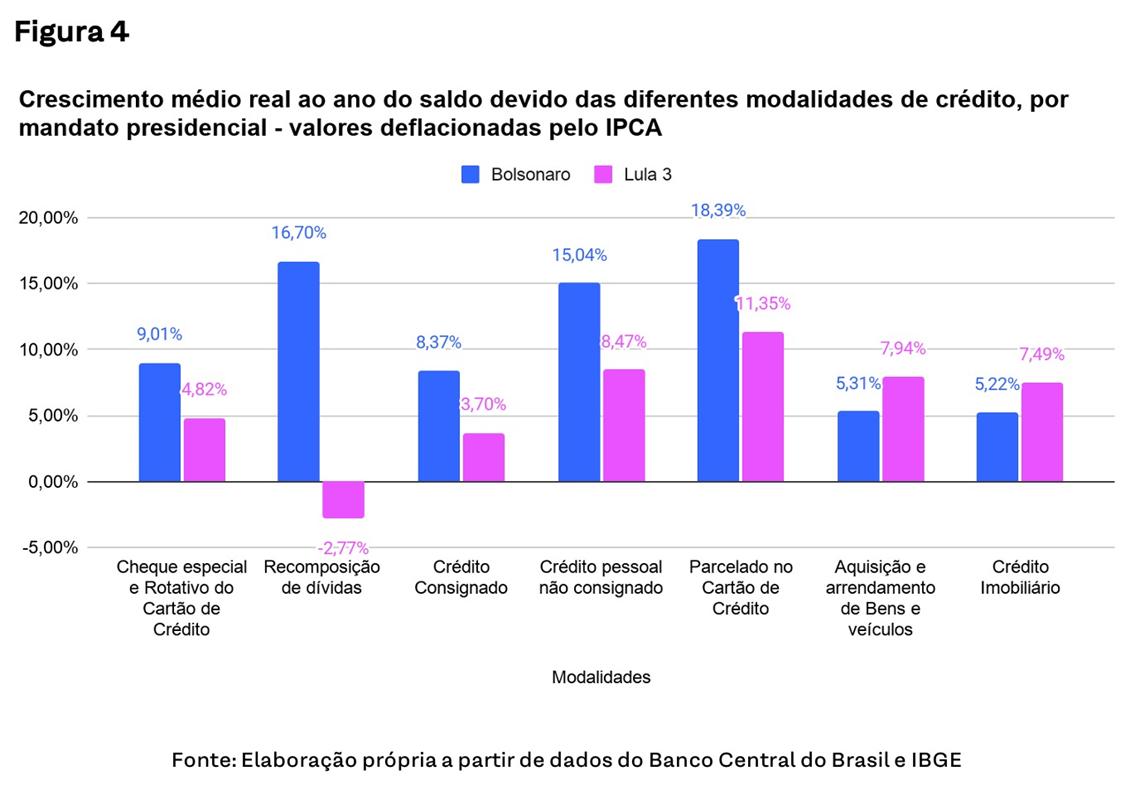
Durante o Governo Bolsonaro, as modalidades emergenciais cresceram expressivamente. A recomposição de dívidas avançou 16,70% ao ano, o cheque especial e o rotativo, 9,01%, e o crédito pessoal não consignado, 15,04%. Sob Lula, o quadro se inverteu: a recomposição de dívidas recuou 2,77% ao ano, e o cheque especial e o rotativo subiram 4,82%. Esse último ficou abaixo do crescimento médio da dívida total no terceiro mandato (5,92% ao ano), o que ajuda a explicar a queda da participação dessa linha no endividamento. O aumento do crédito consignado também desacelerou entre os dois governos: cresceu 8,37% ao ano sob Bolsonaro e 3,70% sob Lula.
O contraste aparece também nas modalidades com finalidade definida, como a aquisição de bens e veículos e o crédito imobiliário. Nelas, o crescimento foi mais rápido sob Lula: 5,31% para 7,94% ao ano no caso dos veículos e 5,22% para 7,49% no caso do crédito imobiliário. Já o parcelamento no cartão de crédito foi a modalidade que mais cresceu sob Lula (11,35% ao ano), seguido pelo crédito pessoal não consignado (8,47%).
Observa-se um contraste na natureza do crédito tomado em cada gestão. Sob Bolsonaro, avançaram sobretudo as dívidas emergenciais, como o cheque especial, o rotativo do cartão e a recomposição de débitos. Sob Lula, o crescimento foi sustentado por linhas de finalidade definida, como o crédito imobiliário e o financiamento de veículos, mas também pelo parcelamento no cartão e pelo crédito pessoal não consignado, que cresceram mais rapidamente que as demais modalidades, mas menos do que no governo Bolsonaro.
A trajetória das linhas de crédito mais caras ilustra esse cenário. Excluindo as modalidades de financiamento habitacional e cartão de crédito à vista9A modalidade de cartão de crédito à vista inclui não só compras no cartão que são quitadas no próprio mês, mas também compras parceladas com o lojista, na qual o banco provedor da linha não intermedia. Ou seja, parte dessa dívida de cartão de crédito configura-se como dívida das famílias, apesar de não ser possível mensurá-la. O Banco Central contorna esse problema estimando o percentual de gastos no cartão de crédito à vista destinados a compras parceladas para computar sua métrica de endividamento, como foi explicado na nota de rodapé 4. Como não temos acesso a essas estimativas, simplesmente excluiremos do montante essa modalidade de crédito., o saldo do cheque especial, rotativo do cartão de crédito e renegociação de dívidas representava 12,17% das dívidas familiares no início do governo Bolsonaro e subiu para 13,34% ao fim do mandato. Sob Lula, esse índice recuou e foi para um nível inferior ao patamar inicial, com 11,61% em agosto de 2026.
A aquisição de bens e veículos segue outra lógica. Sob Bolsonaro, sua participação na dívida caiu de 24,53% no início do mandato para 20,95% ao final. Sob Lula, a participação voltou a subir e chegou a 22,71% em julho de 2026, fruto de uma demanda aquecida.
Os dados sugerem que o alto endividamento das famílias é uma característica estrutural da economia brasileira contemporânea, reflexo de uma estrutura particular de demanda e de oferta de crédito. Entretanto, a análise também indica que oscilações nesta série histórica têm efeitos persistentes. Nesse sentido, é importante entender a origem e a causa dos movimentos subjacentes. Como observado, o governo Bolsonaro deixou para o governo Lula um legado de alto endividamento das famílias. Porém, esse endividamento não foi reflexo de uma melhoria no padrão de consumo da população, mas sim principalmente de uma incapacidade de financiá-lo. No atual mandato, o indicador analisado manteve-se relativamente estável, em um contexto de atividade econômica aquecida e de renda em crescimento. Essa estabilidade decorre da proximidade entre o ritmo de expansão da dívida (5,92% ao ano) e o da renda (5,49% ao ano). Quanto à composição, houve melhora em um aspecto relevante: reduziu-se o peso do cheque especial e do rotativo, as categorias mais caras. Ao mesmo tempo, a aquisição de veículos, imóveis e o parcelamento no cartão de crédito ganharam espaço, o que qualifica essa leitura na medida em que tais movimentos têm alta probabilidade de estarem relacionados com o aquecimento da economia e o aumento de renda da população. Em síntese, a alta do endividamento no governo Bolsonaro foi marcado sobretudo por dívidas emergenciais, sem necessariamente refletir uma melhoria nas condições econômicas da população. No governo Lula 3, as formas dominantes de endividamento se alteraram: combinou-se crédito para aquisição de bens, veículos e imóveis com a expansão do parcelamento no cartão, refletindo um momento distinto da economia brasileira.